Daftar Isi▾
Di banyak lobi kantor pabrik manufaktur dan area gerbang utama site pertambangan, plakat perunggu bertuliskan "Penghargaan Kecelakaan Nihil (Zero Accident Award)" dipajang dengan penuh kebanggaan. Di atas kertas, jutaan jam kerja tanpa kecelakaan yang menghilangkan hari kerja (Lost Time Injury/LTI) tampak seperti pencapaian manajemen operasi kelas dunia. Sertifikat Sistem Manajemen Keselamatan dan Kesehatan Kerja (SMK3) berdasarkan PP No. 50 Tahun 2012 mengilap dengan predikat memuaskan dan audit kepatuhan tahunan selalu lolos tanpa temuan mayor.
Namun, mari jujur pada realita lantai produksi: apakah operasional pabrik benar-benar aman, ataukah angka statistik tersebut sekadar cerminan dari budaya tutup mulut (under-reporting) demi mempertahankan bonus tahunan divisi?
Bagi Plant Manager, Operations Lead dan praktisi K3 berpengalaman, kita sering menyaksikan paradoks yang mengkhawatirkan: klaim asuransi Jaminan Kecelakaan Kerja (JKK) BPJS Ketenagakerjaan tercatat minim, namun di saat yang sama, neraca laba-rugi (Profit & Loss) tergerus misterius oleh tingginya pos overtime, perbaikan mesin mendadak, scrap rate yang melonjak serta penalti keterlambatan pengiriman pesanan (penurunan skor On-Time In-Full / OTIF).
Kecelakaan kerja tidak pernah murah. Masalah utamanya adalah sebagian besar biaya riil insiden tidak pernah muncul dalam laporan K3 bulanan—mereka bersembunyi rapi di dalam pembukuan finansial pabrik sebagai inefisiensi operasional.
1. Ilusi Zero Accident: Ketika Metrik Menjadi Bumerang
Sejak Frank Bird Jr. mengembangkan Loss Causation Model pada 1969 hingga pembaruan keselamatan kerja modern (Safety-II oleh Erik Hollnagel), para ahli telah memperingatkan bahaya mengandalkan metrik reaktif (lagging indicators) secara berlebihan.
Ketika manajemen puncak menetapkan target Zero Accident sebagai indikator kinerja utama (KPI) mutlak yang dikaitkan dengan insentif finansial supervisor, sistem secara tidak sadar menciptakan insentif negatif (perverse incentive). Fenomena yang lazim terjadi di lapangan antara lain:
- Klinik Mandiri dan Manipulasi Status Medis: Pekerja yang mengalami retak jari atau luka robek akibat terjepit konveyor diberi obat penahan nyeri dan ditempatkan pada "tugas ringan" (light duty) di ruang arsip hanya agar tidak tercatat sebagai LTI.
- Kompensasi "Bawah Meja": Kontraktor pemeliharaan (maintenance contractor) menanggung biaya pengobatan pekerja secara tunai tanpa melaporkannya ke departemen HSE pabrik utama demi menjaga reputasi evaluasi CSMS (Contractor Safety Management System).
- Pemberangusan Pelaporan Near Miss: Operator enggan mencatat kejadian nyaris celaka karena khawatir dianggap ceroboh, memicu investigasi yang memperlambat laju lini perakitan atau dicap merusak rekor keselamatan shift mereka.
Untuk membaca kesehatan operasional yang sebenarnya, tim manajemen harus mampu membedakan tren frekuensi dan keparahan insiden secara objektif melalui pemantauan rasio frekuensi insiden yang terstandarisasi. Anda dapat menguji apakah rasio metrik pabrik Anda berada pada batas wajar menggunakan Kalkulator LTIFR dan TRIR. Jika angka TRIR pabrik Anda mendekati nol namun angka turnover operator tinggi dan maintenance cost membengkak, kemungkinan besar pabrik Anda sedang mengidap sindrom under-reporting.
2. Teori Gunung Es: Menghitung Biaya yang Luput dari Klaim BPJS
Banyak eksekutif keuangan mengira bahwa premi BPJS Ketenagakerjaan dan asuransi aset komersial telah mengalihkan seluruh risiko finansial kecelakaan kerja. Ini adalah kekeliruan fatal.
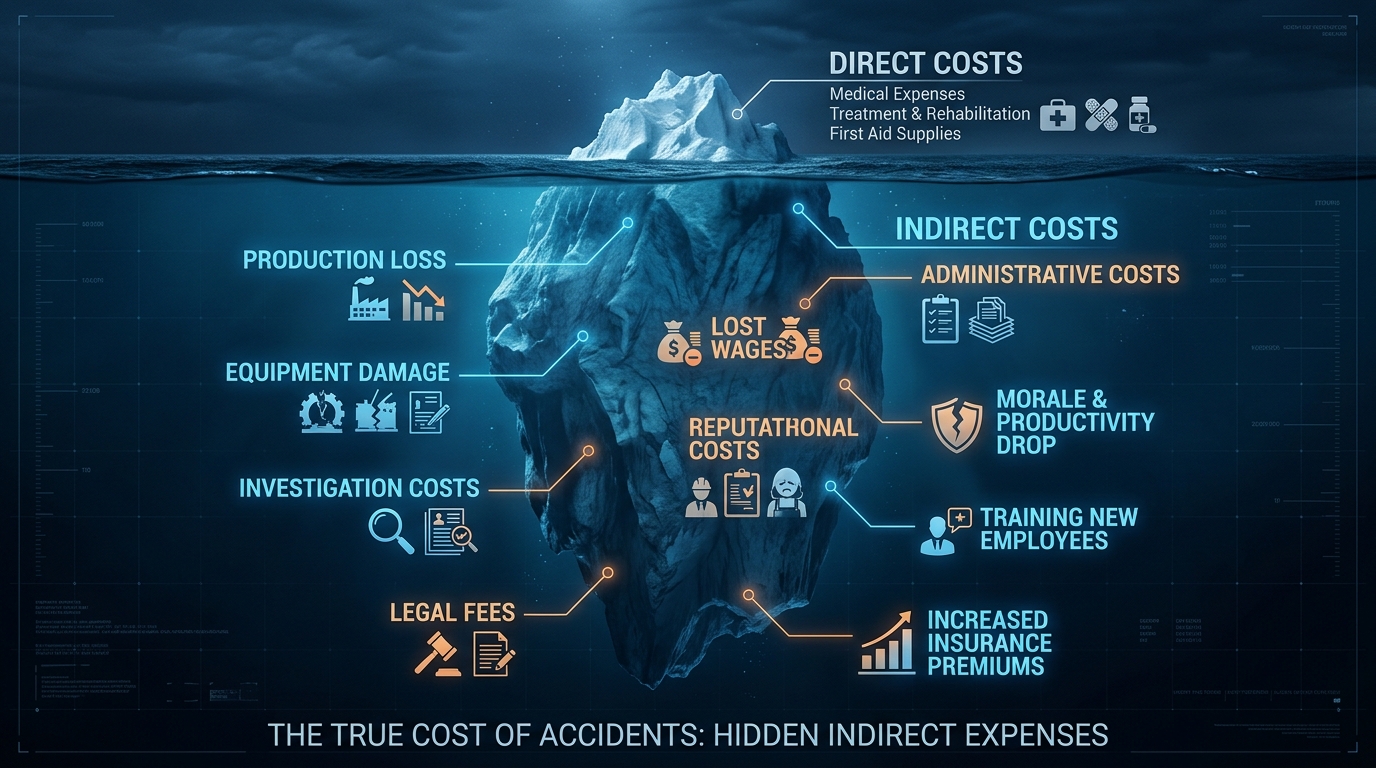
Biaya medis langsung (direct costs)—seperti tagihan rawat inap, santunan cacat sementara dan obat-obatan yang ditanggung oleh JKK BPJS Ketenagakerjaan—hanyalah puncak gunung es (tip of the iceberg). Berdasarkan studi empiris keselamatan kerja industri, rasio antara biaya langsung (direct costs) dan biaya tidak langsung (indirect/hidden costs) berkisar antara 1 : 4 hingga 1 : 10, bahkan bisa mencapai 1 : 20 pada industri proses berisiko tinggi seperti petrokimia dan peleburan logam (smelter).
                      ▲
                     / \       BIAYA LANGSUNG (Tampak / Dicover Asuransi)
                    /   \      - Tagihan Medis & Rawat Inap
                   /     \     - Santunan Tunai Cacat / Kematian
  ========================================================================
     PERMUKAAN AIR (Garis Batas Klaim Finansial Terlihat)
  ========================================================================
                 /         \   BIAYA TIDAK LANGSUNG (Tersembunyi / Beban P&L)
                /           \  - Downtime Lini Produksi & Mesin Rusak
               /             \ - Biaya Upah Lembur (Overtime Backfill)
              /               \- Waktu Investigasi Manajemen & Audit Polisi
             /                 \- Afkir Produk (Scrap) & Rework Bahan Baku
            /                   \- Penalti Keterlambatan Pengiriman (OTIF)
           /_____________________\- Rekrutmen & Pelatihan Ulang Operator Baru
Biaya tersembunyi ini tidak memiliki pos akun tersendiri di dalam bagan akun (Chart of Accounts/COA) akuntansi perusahaan. Akibatnya, kerugian ratusan juta rupiah akibat satu insiden terdistribusi ke anggaran Maintenance, Production Overhead atau General Administrative Expenses. Anda juga dapat mengombinasikan data investigasi dengan Kalkulator Severity Rate K3 untuk mengevaluasi bobot hari kerja yang hilang.
3. Matriks Komparasi: Biaya Langsung vs. Biaya Tersembunyi di Lantai Pabrik
Berikut adalah rincian perbandingan antara beban biaya langsung yang kasat mata dengan biaya tersembunyi yang ditanggung oleh unit operasional:
| Komponen Biaya | Biaya Langsung (Insured / Direct) | Biaya Tidak Langsung (Uninsured / Hidden) | Dampak pada Neraca Keuangan (P&L) |
|---|---|---|---|
| Kompensasi Pekerja | Santunan JKK BPJS, biaya ambulans dan tindakan bedah darurat. | Gaji penuh pekerja selama pemulihan di luar plafon BPJS serta biaya transport keluarga. | Mengurangi laba bersih (bottom-line net margin). |
| Downtime Mesin & Lini | Nol (tidak ditanggung asuransi kesehatan/JKK standar). | Penghentian lini perakitan (idle capacity) dan hilangnya output per jam dikali margin kotor. | Peningkatan Cost of Goods Manufactured (COGM). |
| Tenaga Kerja Pengganti | Nol. | Biaya lembur (overtime 1.5x - 2x) pekerja shift lain untuk mengejar kuota harian. | Pembengkakan biaya tenaga kerja langsung (Direct Labor Cost). |
| Kerusakan Fasilitas | Klaim asuransi properti (hanya jika melebihi nilai deductible). | Tooling patah, cetakan (mold) rusak dan penggantian pelumas terkontaminasi. | Lonjakan anggaran pemeliharaan (Unplanned Maintenance Budget). |
| Audit & Penyelidikan | Biaya administrasi pelaporan Disnaker. | Ratusan jam kerja Plant Manager, Supervisor dan HSE Lead untuk audit investigasi. | Hilangnya produktivitas manajerial (Management Opportunity Cost). |
| Komersial & Kontrak | Nol. | Denda keterlambatan (demurrage / late shipment fee) serta pembatalan PO dari pelanggan utama. | Penurunan pendapatan (revenue) dan rusaknya reputasi vendor. |
4. Simulasi Finansial: Berapa Miliar Penjualan yang Dibutuhkan untuk Menutup Kerugian?
Pertimbangkan sebuah contoh riil pada pabrik komponen otomotif tingkat dua (Tier-2 supplier).
Sebuah insiden terjadi di lini mesin press stamping berkapasitas 250 ton. Seorang operator mengalami cedera remuk tangan (crush injury) akibat sakelar ganda (two-hand control) diakali (bypassed) demi mengejar target siklus kerja.
- Biaya Langsung: Tagihan medis rumah sakit dan rehabilitasi mencapai Rp 45.000.000 (ditanggung klaim BPJS JKK).
- Biaya Tidak Langsung:
- Mesin disita kepolisian dan Disnaker untuk olah TKP selama 3 hari kerja: kehilangan kapasitas produksi 72 jam senilai Rp 120.000.000.
- Kerusakan pada dies/mold akibat material macet (jammed): perbaikan darurat sebesar Rp 35.000.000.
- Biaya lembur shift malam untuk mengejar backlog selama 2 minggu: Rp 28.000.000.
- Denda air-freight shipment ke perakit utama karena komponen tidak boleh terlambat tiba di pabrik OEM: Rp 65.000.000.
- Waktu kerja investigasi tim manajemen dan pendampingan hukum: Rp 22.000.000.
- Total Biaya Riil Perusahaan: Rp 270.000.000 (hanya untuk satu kejadian).
Rumus "Sales to Cover Losses"
Jika margin laba bersih (Net Profit Margin) pabrik tersebut adalah 6%, berapa banyak penjualan produk tambahan yang harus dihasilkan perusahaan hanya untuk mengembalikan uang Rp 270 juta yang lenyap tersebut?
Untuk memetakan estimasi kerugian di fasilitas Anda sendiri berdasarkan variabel durasi henti lini, upah operator dan kerusakan aset, gunakan Kalkulator Biaya Kecelakaan Kerja. Anda juga dapat memadukannya dengan Kalkulator Risk Matrix 5x5 untuk menentukan prioritas mitigasi bahaya tingkat tinggi.
5. Checklist Aksi: 6 Langkah Transformasi dari "Audit Compliance" Menjadi "Risk-Resilient"
Untuk menghentikan kebocoran finansial yang terselubung ini, Plant Manager bersama HSE Manager perlu mereformasi paradigma manajemen keselamatan:
- [ ] 1. Hapus Kebijakan Bonus Berbasis Lagging Zero-LTI: Ubah kriteria insentif keselamatan. Berikan penghargaan bukan kepada shift yang "nol kecelakaan", melainkan kepada tim yang paling aktif melaporkan Near Miss dan paling cepat menutup tindakan perbaikan (Corrective Action Prevention Action / CAPA).
- [ ] 2. Terapkan Prinsip Just Culture (Bukan Blame Culture): Pekerja tidak boleh dihukum saat melaporkan kesalahan operasional atau insiden minor, kecuali terbukti melakukan pelanggaran berat yang disengaja (sabotage atau kelalaian berat). Perlindungan pelapor adalah kunci utama akurasi data lapangan.
- [ ] 3. Integrasikan K3 ke dalam Rapat Tinjauan Biaya Bulanan (P&L Review): Jangan batasi laporan K3 pada grafik batang jumlah insiden. Sajikan estimasi kerugian finansial (Cost of Poor Safety / CoPS) di samping grafik biaya scrap dan pemeliharaan mesin dalam rapat bulanan bersama Direksi.
- [ ] 4. Audit Ergonomi dan Lingkungan Kerja Berdasarkan Permenaker No. 5/2018: Kelelahan operator (fatigue), kebisingan di atas NAB (Nilai Ambang Batas) dan pencahayaan yang buruk menyumbang lebih dari 60% penyebab kelalaian manusia (human error). Kepatuhan terhadap standar lingkungan kerja bukan sekadar urusan sertifikasi, melainkan benteng pertahanan pertama efisiensi kerja.
- [ ] 5. Seimbangkan Metrik Leading dan Lagging: Pantau metrik proaktif seperti rasio inspeksi keselamatan yang terealisasi, tingkat kepatuhan Lockout/Tagout (LOTO) dan indeks ketahanan operasional, bukan sekadar menunggu laporan insiden terjadi.
- [ ] 6. Simulasi Cost-Benefit untuk CAPEX Keselamatan: Setiap pengajuan pengadaan safety guard, sensor interlock atau sistem ventilasi industri harus disertai kalkulasi Return on Safety Investment (ROSI). Bandingkan biaya instalasi peralatan dengan potensi Sales to Cover Losses jika terjadi kecelakaan berat pada lini tersebut.
Pengalaman Nyata di Lapangan & Catatan Penulis
Sepanjang pengalaman saya selama lebih dari 15 tahun mendampingi operasional pabrik manufaktur dan pergudangan di kawasan industri Cikarang serta Karawang, saya ingat sebuah momen kritis saat sebuah lini perakitan terpaksa berhenti total akibat jari operator terjepit konveyor. Supervisor saat itu sempat tergoda membawa korban ke klinik swasta tanpa pelaporan resmi demi mempertahankan plakat Zero Accident yang terpajang di lobby.
Namun ketika mesin disita untuk investigasi dan denda keterlambatan pengiriman kontainer ekspor membengkak hingga puluhan juta rupiah, manajemen baru menyadari bahwa menyembunyikan insiden berharga jauh lebih mahal daripada keterbukaan. Pabrik dengan budaya keselamatan kelas dunia justru merayakan ditemukannya potensi bahaya sejak dini dan memperlakukan setiap laporan nyaris celaka (near miss) sebagai peluang emas penghematan finansial operasional perusahaan.
Kecintaan kita pada efisiensi biaya tidak boleh mengorbankan integritas keselamatan rekan kerja di lantai bengkel dan pabrik. Bagaimana pendekatan pelaporan insiden dan pengukuran biaya keselamatan di perusahaan Anda saat ini? Mari berdiskusi dan berbagi pengalaman melalui kolom komentar di bawah atau terhubung langsung dengan saya melalui LinkedIn Dwi Kurniawan.
Kesimpulan dan Poin Penting
Membangun budaya keselamatan kerja yang berkelanjutan menuntut keberanian untuk melihat melampaui plakat penghargaan seremonial. Mengukur biaya riil insiden adalah jembatan terkuat untuk menyatukan bahasa teknis K3 dengan bahasa finansial direksi. Ketika manajemen memahami bahwa keselamatan kerja bukan beban pengeluaran melainkan pelindung profitabilitas, implementasi program K3 akan bertransformasi dari sekadar kewajiban audit menjadi keunggulan kompetitif industri.
Tiga pilar ringkasan eksekutif untuk manajemen puncak: 1. Zero Accident Bukan Jaminan Nol Risiko: Angka nol sering kali menyembunyikan budaya takut melapor yang memperbesar risiko kecelakaan fatal di masa mendatang. 2. Klaim Asuransi Hanyalah Puncak Permukaan: Sebanyak 80% biaya kerugian insiden langsung membebani anggaran operasional dan memangkas margin laba bersih. 3. Investasi K3 Selalu Menguntungkan: Memasang proteksi teknis dan melatih kompetensi operator jauh lebih murah dibandingkan membukukan omzet miliaran rupiah demi menutup kerugian satu insiden fatal.
Tanya Jawab Kunci (FAQ)
Q: Mengapa target Zero Accident sering kali menjadi bumerang bagi keselamatan kerja? A: Target Zero Accident yang dikaitkan langsung dengan KPI atau bonus uang sering memicu budaya tutup mulut (under-reporting). Karyawan dan supervisor menyembunyikan cedera ringan atau menolak mencatat insiden agar rekor keselamatan divisi tidak tercoreng.
Q: Berapa rasio perbandingan antara biaya langsung dan biaya tidak langsung kecelakaan kerja? A: Berdasarkan Teori Gunung Es keselamatan kerja industri (Frank Bird Jr. dan Heinrich), rasio biaya langsung (klaim medis) berbanding biaya tidak langsung (downtime, lembur, scrap, penalti) adalah 1 banding 4 hingga 1 banding 10, bahkan bisa mencapai 1 banding 20 pada industri proses berat.
Q: Bagaimana cara menghitung omzet penjualan yang dibutuhkan untuk menutup kerugian kecelakaan? A: Menggunakan rumus Sales to Cover Losses, yaitu membagi Total Biaya Kerugian Insiden dengan Persentase Margin Laba Bersih (Net Profit Margin). Contohnya, kerugian Rp 270 juta pada margin 6% membutuhkan penjualan baru sebesar Rp 4,5 Miliar.
Q: Apa acuan hukum utama penerapan SMK3 di perusahaan Indonesia? A: Acuan hukum utama adalah Undang-Undang No. 1 Tahun 1970 tentang Keselamatan Kerja dan Peraturan Pemerintah No. 50 Tahun 2012 tentang Penerapan Sistem Manajemen K3 yang mewajibkan audit SMK3 bagi perusahaan dengan minimal 100 tenaga kerja atau memiliki potensi bahaya tinggi.
Checklist Kesiapan Audit K3 & Patroli Harian (1-Lembar Praktis)
Instrumen inspeksi cepat berstandar SMK3 PP No. 50/2012 & ISO 45001:2018. Dirancang khusus untuk dibawa patroli lantai pabrik, inspeksi proyek, atau audit pra-asesmen harian.
Unduh Template Gratis Sekarang
Masukkan kontak Anda untuk membuka akses tautan download instan.
Hitung & Simulasikan Kasus Ini Secara Langsung
Praktikkan konsep artikel di atas menggunakan kalkulator dan generator interaktif siap pakai — gratis, tanpa instalasi, dan diproses seketika di browser Anda.
Formulir Laporan Near-Miss K3 & Analisis Piramida Heinrich
Platform pelaporan insiden nyaris celaka (Near-Miss) terstruktur sesuai Teori Piramida Heinrich & Bird.
Kalkulator Biaya Kecelakaan Kerja & Safety ROI
Hitung total dampak finansial kecelakaan kerja berdasarkan Teori Gunung Es (Iceberg Theory Heinrich/Bird).
Kalkulator Matriks Risiko 5x5 & HIRADC Interaktif
Hitung tingkat risiko K3, operasional, dan bisnis dengan Matriks Risiko 5x5 interaktif (Likelihood x Consequence).


Suara Pembaca
Kritik, saran, atau pertanyaan Anda sangat membantu kebun digital ini tetap relevan.